Nếu 10 năm trước, một giỏ hàng tràn ngập năng lượng với nước giải khát, thực phẩm dinh dưỡng và những lon bia sảng khoái mát lạnh là biểu tượng của sự tận hưởng, thì ngày nay, bức tranh ấy đã khác. Bước vào bất kỳ siêu thị nào, bạn sẽ dễ dàng nhận ra sự xâm lấn của những nhãn hàng xanh lá, những dòng chữ “Zero Sugar”, “Light”, “Non-Alcohol” hay “Fat-free” chiếm lĩnh những vị trí trưng bày đẹp nhất.
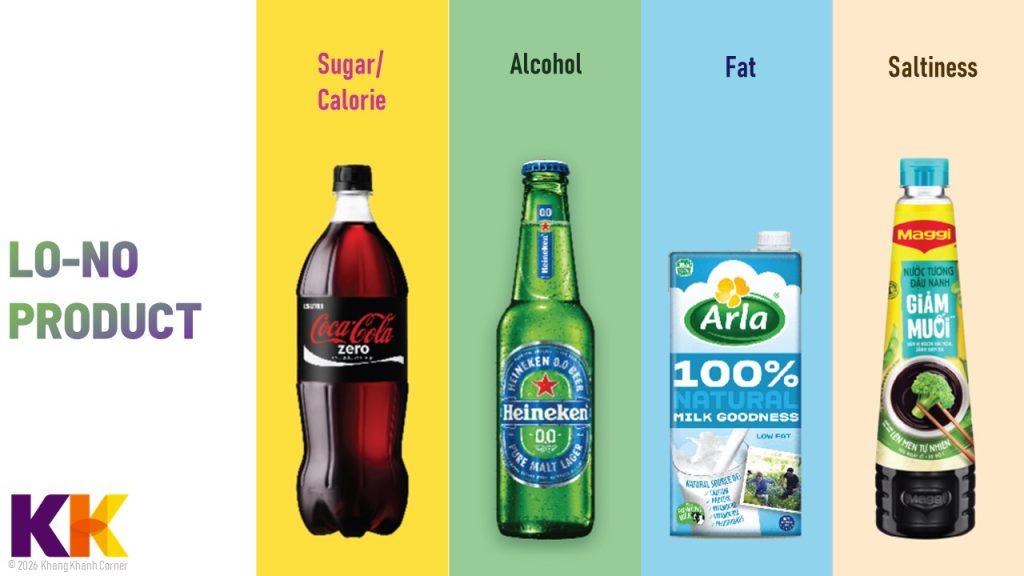
Chào mừng bạn đến với kỷ nguyên của LONO (Low and No) – nơi mà những hậu tố “Ít” và “Không” không còn là một lựa chọn đính kèm cho nhóm khách hàng thiểu số, mà đã trở thành tấm vé thông hành bắt buộc để các nhãn hàng FMCG bước vào tâm trí người tiêu dùng hiện đại. Tất cả là do nỗi sợ của người tiêu dùng tạo nên những sản phẩm marketing, hay là sản phẩm Lo-No thật sự tốt cho chúng ta?
1. Thuế Đường ở khắp nơi
LONO product không chỉ là một trào lưu marketing nhất thời. Thực tế, động lực lớn nhất thúc đẩy cuộc cách mạng này không đến từ phòng R&D hay CMI, mà đến từ các nhà hoạch định chính sách. Hãy đến với ví dụ đầu tiên về việc thế giới ngày càng ít ngọt hơn.
Theo báo cáo từ Tổ chức Y tế Thế giới (WHO), tính đến nay đã có hơn 130 quốc gia và vùng lãnh thổ chính thức áp dụng các loại thuế liên quan đến đồ uống có đường (Sugar-Sweetened Beverages – SSBs). Chính phủ dùng thuế để buộc doanh nghiệp phải thay đổi công thức hoặc buộc người tiêu dùng phải trả giá cao hơn cho những thói quen có hại. Việc này bắt nguồn từ tỉ lệ béo phì tăng nhanh trên toàn cầu và thói quen tiêu dùng hiện đại ngày nay.
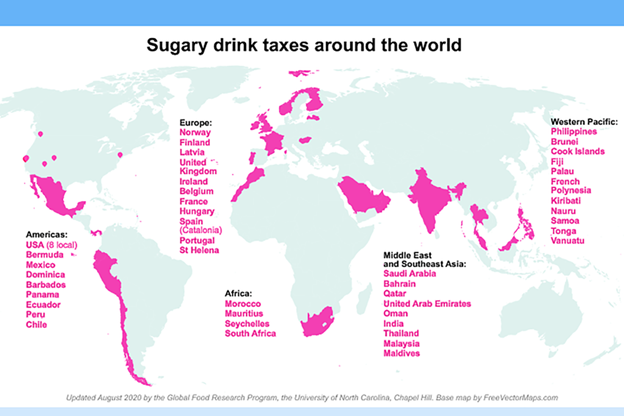
- Ấn Độ: Một ví dụ điển hình về việc dùng thuế để định hướng thị trường. Thuế GST cho đồ uống có đường là 28%, nhưng chưa dừng lại ở đó, chính phủ còn áp thêm 12% “thuế bù đắp” – compensation cess, đẩy tổng mức thuế hiệu lực lên tới 40%. Với mức thuế này, nếu doanh nghiệp không cắt giảm lượng đường, giá bán lẻ sẽ vọt lên cao đến mức không thể cạnh tranh.
- Thái Lan: Quốc gia láng giềng của chúng ta đã đi đầu tại khu vực ASEAN với biểu thuế phân bậc cực kỳ chi tiết. Lượng đường từ 6-8 g/100 ml chịu thuế 1 Baht/lít (~6.25% giá vốn), nhưng chỉ cần vượt ngưỡng 10 g/100 ml, thuế vọt lên 5 Baht/lít (~25%). Đây là một thông điệp rõ ràng: “Hoặc bạn làm sản phẩm nhạt đi, hoặc bạn sẽ bị loại khỏi cuộc chơi về giá”.
- Malaysia: Từ năm 2019, quốc gia này đã áp thuế 0.40 RM/lít cho đồ uống vượt ngưỡng 5 g đường/100 ml. Kết quả là hàng loạt “gã khổng lồ” như Coca-Cola hay Pepsi tại đây đã phải thực hiện chiến dịch Reformulation (cải tiến công thức) quy mô lớn ngay lập tức.
Một ví dụ khác rất kinh điển là Nghị định 100/2019/NĐ-CP (sau đó thay thế bằng Nghị định 168/2024/NĐ-CP) về nồng độ cồn khi điều khiển phương tiện giao thông, người Việt nào cũng sẽ cảm nhận rõ ràng nhất tác dụng của chính sách lên việc hạn chế một sản phẩm có yếu tố nồng độ.
2. Millennials & Gen Z quan tâm đến sức khỏe ngày càng nhiều
Nếu Chính phủ dùng “cái gậy”, thì người tiêu dùng chính là “củ cà rốt”. Thị trường đang dịch chuyển về phía những người tiêu dùng có ý thức.
Theo dữ liệu từ báo cáo của Kantar Worldpanel và Cimigo, hành vi mua sắm tại Việt Nam đang có những biến chuyển mang tính cấu trúc:
- Sức mạnh của thế hệ mới: Millennials và Gen Z hiện chiếm khoảng 35% dân số Việt Nam. Đây là nhóm khách hàng không còn trung thành với những giá trị cũ. Họ có học vấn cao, khả năng tiếp cận thông tin nhanh và đặc biệt là thói quen đọc nhãn sản phẩm. Đối với họ, “ngon” là chưa đủ, “ngon và lành” mới là tiêu chuẩn mới.
- Sự dịch chuyển từ Urban đến Rural: Không chỉ ở các thành phố lớn, xu hướng ưu tiên sức khỏe đã bắt đầu lan rộng tới khu vực nông thôn. Từ năm 2021, thị trường đã quan sát thấy sự sụt giảm nhẹ ở các dòng sản phẩm phổ thông và sự tăng trưởng ổn định của các dòng có nhãn hiệu, có chứng nhận sức khỏe.
- Sẵn sàng chi trả: Có tới 86% người tiêu dùng phản hồi rằng họ sẵn sàng chi trả mức giá cao hơn cho những sản phẩm có lợi ích sức khỏe rõ ràng. Điều này mở ra cơ hội cho các nhãn hàng thoát khỏi cuộc chiến “phá giá” để tiến lên phân khúc cao cấp hơn.
3. Thách thức thực thi: Cái bẫy của việc “Cải tiến công thức” – Reformulation
Đối với ngành thực phẩm, chuyển đổi sang LONO là một trong những loại dự án rủi ro nhất. Tại sao? Vì bạn đang chạm vào giá trị lõi của sản phẩm: hương vị.
Thách thức không chỉ nằm ở việc cắt giảm 30% hay 50% lượng đường hay chất béo, mà nằm ở việc bù đắp khoảng trống vị giác đó bằng cái gì:
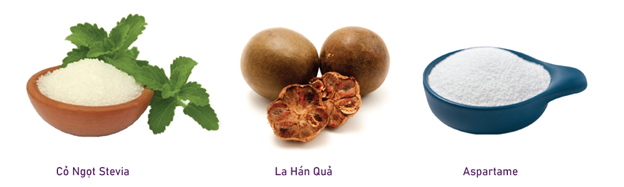
- Nghịch lý của chất tạo ngọt: Khi bạn giảm đường và thay bằng cỏ ngọt (Stevia) hay isomalt, bạn phải đối mặt với bài toán hậu vị. Nếu không xử lý khéo léo, khách hàng sẽ rời bỏ bạn ngay lập tức vì cảm giác vị hóa học.
- Chi phí nguyên liệu: Các chất thay thế đường tự nhiên (như Monk fruit hay Stevia) thường có giá thành cao hơn gấp nhiều lần so với đường mía truyền thống. Làm sao để giữ giá bán không đổi trong khi COGS tăng vọt? Đây là lúc năng lực của bộ phận Supply Chain và R&D được thử thách.
- Quản trị rủi ro thương hiệu: Việc thay đổi công thức của một sản phẩm đang là “con bò sữa” – Cash cow của công ty là một canh bạc. Nếu làm không khéo, bạn không những không thu hút được khách hàng mới – healthy users – mà còn làm mất đi lượng khách hàng trung thành hiện có.
4. LONO – Cuộc chơi toàn cầu và phản ứng của các “Gã khổng lồ”
Để thấy rõ LONO không phải là chuyện viễn vông, hãy nhìn vào cách các Big Players đang xoay trục.
Tổng mức tiêu thụ đường toàn cầu đang có xu hướng đi ngang hoặc giảm nhẹ tại các nước phát triển, nhưng các dòng sản phẩm Health-conscious lại tăng trưởng với tốc độ CAGR (tỉ lệ tăng trưởng kép hàng năm) trên 10%.
- Coca-Cola & Pepsi: Đã đặt mục tiêu đến năm 2025, hơn 50% danh mục sản phẩm của họ sẽ là những dòng ít hoặc không đường.
- Heineken: Đang đại thắng với dòng Heineken 0.0, mở ra một phân khúc hoàn toàn mới: “Uống bia nhưng vẫn lái xe được”.
- Biên Hòa Sugar – thương hiệu đường số 1 tại Việt Nam, cũng đã phải tung ra dòng Isomalt và đường 1/2 để giữ chân khách hàng trước khi bị các dòng đường ăn kiêng nhập khẩu cạnh tranh gay gắt.
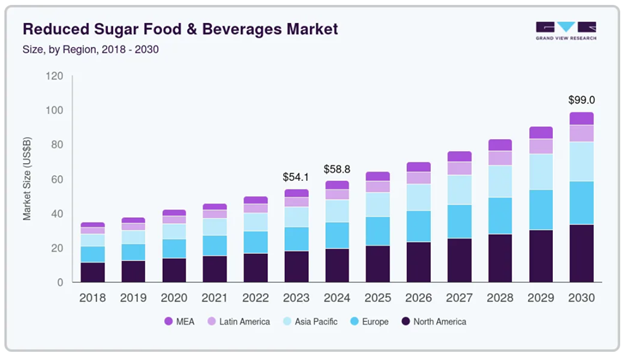
Đừng đợi đến khi sắc thuế được ban hành mới bắt đầu thay đổi. LONO không chỉ là một dòng sản phẩm phái sinh, nó là một tư duy quản trị danh mục mới.
Nếu bạn là một marketer hay chủ doanh nghiệp FMCG, hãy tự hỏi: Sản phẩm của bạn đang nằm ở đâu trên biểu đồ sức khỏe? Bạn có đang dựa quá nhiều vào những thành phần “đang bị thế giới quay lưng”?
LONO không chỉ là “Ít và Không”, mà còn là “Có và Nhiều”: Có thêm khách hàng mới, tạo ra nhiều hơn cơ hội sống sót trong tương lai.Trong kỳ tiếp theo, chúng ta sẽ đi sâu vào “Trái tim” của vị ngọt – nơi một thương hiệu quốc dân đang tìm cách tái định vị: Khi Đường không chỉ là Đường đến từ Biên Hòa Sugar